

© 2019 Company Imball s.r.l. | Tutti i diritti sono riservati | Cap. sociale 10.000,00 i.v. | REA VR-430346 | P.IVA IT04556140236 | PRIVACY POLICY | COOKIE POLICY | CREDITS
📦 Andamento del Mercato EPAL nel 2025: Dinamiche, Fattori e Prospettive
Il 2025 si sta confermando un anno complesso ma strutturalmente solido per il mercato dei pallet EPAL. Dopo una prima parte dell’anno caratterizzata da stabilità relativa, il settore sta entrando in una fase di transizione che porterà — da luglio a dicembre — a variazioni rilevanti nei prezzi, nella disponibilità e nella logistica del prodotto.
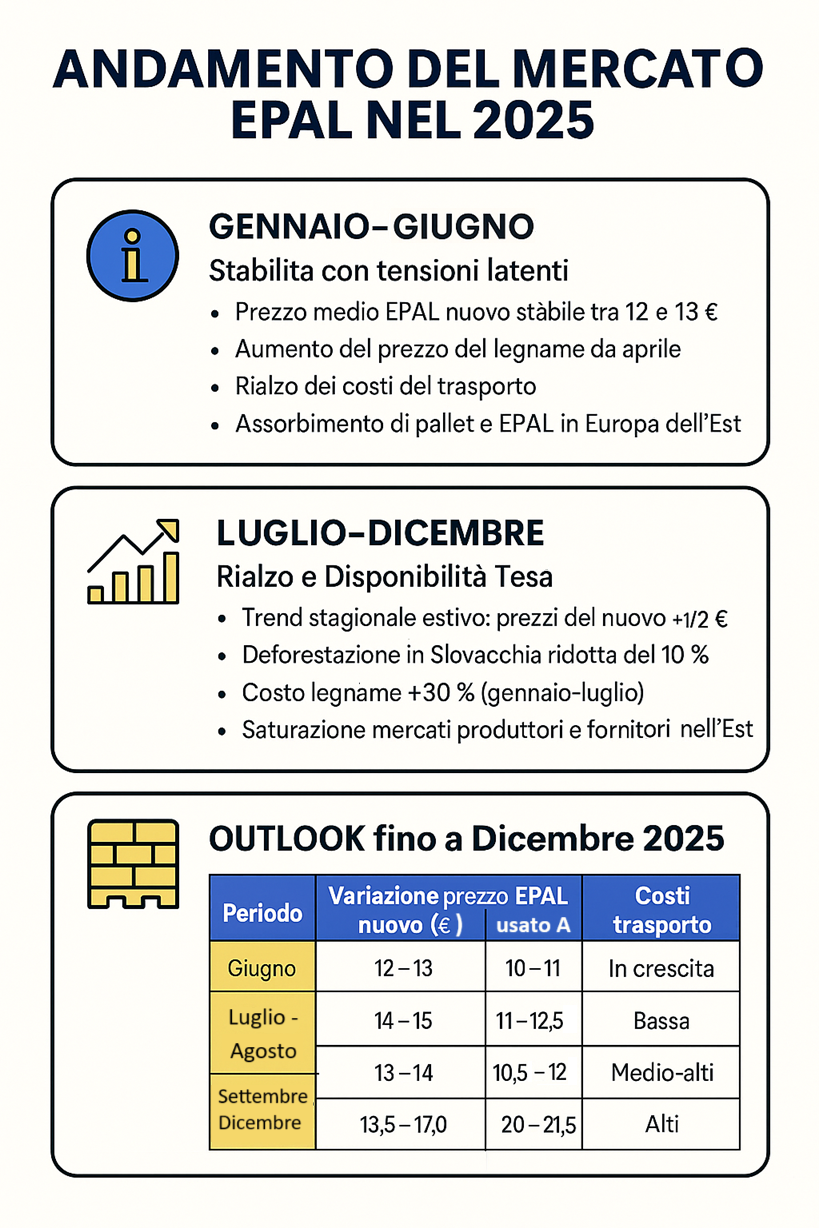
🕰️ Gennaio–Giugno 2025: Stabilità con tensioni latenti
Nel primo semestre del 2025, il mercato EPAL ha mantenuto una relativa stabilità:
Tuttavia, a partire da aprile 2025, sono emersi segnali di pressione:
🔄 Luglio–Dicembre 2025: Trend di rialzo e pressione sulla disponibilità
🔹 Tendenza stagionale estiva
Storicamente, l’estate porta una crescita fisiologica della domanda di pallet per i settori alimentare e delle bevande, con picchi nelle movimentazioni di acqua, birra e beni stagionali. Quest’anno si prevede:
🔹 Fattori esogeni rilevanti
Oltre alla dinamica stagionale, il mercato è influenzato da variabili geopolitiche e ambientali:
📉 Disponibilità e impatti sulla filiera
Nei mesi estivi e autunnali ci si attende un calo della disponibilità di pallet EPAL usati A e nuovi, con impatti diretti su:
📅 Outlook fino a dicembre 2025
Variazione dei prezzi escluso il trasporto
| Periodo | Prezzo EPAL nuovo (€/pz) | EPAL usato A (€/pz) | Disponibilità | Costi trasporto |
| Giugno | 12,50/13,50 | 10/11 € | Media | In crescita |
| Luglio–Agosto | + 2 € circa | + 1/1,5 € | Bassa | Alti |
| Settembre | – 1 € circa | – 1 € possibile | Media-bassa | Medio-alti |
| Ottobre–Dicembre | + 0,5 € circa | + 1/1,5 € possibile | Tesa | Alti |
✅ Conclusioni e raccomandazioni
Il mercato degli EPAL nel 2025 si muove su equilibri fragili, determinati da fattori stagionali, ambientali e geopolitici. La pressione sulla disponibilità e l’incremento dei costi richiedono una gestione più strategica dell’approvvigionamento:
La capacità delle aziende di adattarsi a questi cambiamenti determinerà la tenuta delle loro filiere logistiche nei prossimi mesi.
© 2019 Company Imball s.r.l. | Tutti i diritti sono riservati | Cap. sociale 10.000,00 i.v. | REA VR-430346 | P.IVA IT04556140236 | PRIVACY POLICY | COOKIE POLICY | CREDITS